
収益還元法のデメリットとは?売却価格を決める際の注意点をわかりやすく解説
収益物件を売りに出すとき、価格の目安として提示されるのが収益還元法による評価額です。家賃収入から価値を測る合理的な手法ではありますが、前提の置き方ひとつで金額が大きく振れる弱点も抱えています。どこに落とし穴があるのかを知っておくことが、納得できる売却判断につながります。
この記事の目次
収益物件を売りに出すとき、価格の目安として提示されるのが収益還元法による評価額です。家賃収入から価値を測る合理的な手法ではありますが、前提の置き方ひとつで金額が大きく振れる弱点も抱えています。どこに落とし穴があるのかを知っておくことが、納得できる売却判断につながります。
収益還元法とは?不動産の収益力から価格を算出する方法
収益還元法は、対象となる不動産が将来生み出すと期待される純収益の現在価値の総和を求めることで価格を試算する手法です。国土交通省が定める不動産鑑定評価基準に位置づけられた正式な評価方法であり、この手法で導かれた価格は収益価格と呼ばれます。
土地や建物そのものの価値ではなく、その不動産がいくら稼ぐかという一点から価格を導くところに特徴があります。同じ立地・同じ広さの物件であっても、満室で安定した賃料が入っているアパートと、半分が空室のアパートとでは評価額に差が生まれます。賃貸マンション、アパート一棟、テナントビル、賃貸中の区分マンションなど、家賃収入を前提とする物件の売買では中心的な指標として扱われています。
売主の立場からすると、この評価額がどう組み立てられているのかを理解しておくかどうかで、提示された査定額への向き合い方が変わってきます。計算の仕組みから順に確認していきます。
収益還元法の査定方法
収益還元法の計算は、純収益を還元利回りで割り戻すという単純な構造で成り立っています。
収益価格 = 年間の純収益 ÷ 還元利回り
純収益とは、年間の総収入から賃貸経営にかかる費用を差し引いた金額です。総収入には毎月の家賃だけでなく、共益費、駐車場使用料、更新料、看板や自動販売機の設置料といった付随収入も含まれます。差し引く費用としては、次のような項目が挙げられます。
| 費用項目 | 内容 |
|---|---|
| 管理委託費 | 管理会社へ支払う賃貸管理・建物管理の費用 |
| 修繕費・原状回復費 | 日常的な小修繕や退去時の室内回復にかかる費用 |
| 固定資産税・都市計画税 | 土地と建物にかかる毎年の税金 |
| 損害保険料 | 火災保険・地震保険などの保険料 |
| 水道光熱費 | 共用部の電気代、給水設備の費用など |
| 広告宣伝費 | 入居者募集に伴う仲介会社への広告料 |
注意したいのは、住宅ローンの返済額や減価償却費が費用に含まれない点です。借入の有無は所有者ごとの事情であって、その不動産そのものの収益力とは切り離して考えるためです。減価償却費も現金の支出を伴わない会計上の費用であることから、純収益の計算では除かれます。
たとえば年間の総収入が600万円、賃貸経営にかかる費用が150万円の物件であれば、純収益は450万円となります。ここに還元利回り5.0%を当てはめると、収益価格は9,000万円という計算です。式そのものは電卓ひとつで完結しますが、実際の難しさは純収益と還元利回りをどう決めるかに集約されます。
計算式が同じでも、将来の収益をどこまで細かく織り込むかによって手法は二つに分かれます。
直接還元法とDCF法の違い
不動産鑑定評価基準では、収益価格を求める方法として直接還元法とDCF法の2つが定められています。直接還元法は一期間、通常は1年間の純収益を還元利回りで割り戻す方法で、先ほど示した計算式がこれに当たります。
DCF法はDiscounted Cash Flowの略で、保有期間中の各年の純収益と、保有期間が終わったあとに売却して得られる価格を、それぞれ発生時期に応じて現在価値へ割り引いて合計します。5年後や10年後に入ってくる家賃は、いま手元にある同額の現金より価値が低いという考え方に立った計算方法です。
| 直接還元法 | DCF法 | |
|---|---|---|
| 使う収益 | 1年分の純収益 | 保有期間中の各年の純収益+売却時の価格 |
| 計算の手間 | 少ない | 多い |
| 反映できる要素 | 現時点の収益力 | 賃料の変動、空室率の推移、大規模修繕、売却想定価格 |
| 向いている場面 | 収益が安定した物件の概算 | 長期保有前提の物件、収益変動が見込まれる物件 |
| 前提の透明性 | 利回りに集約されて見えにくい | 各年の想定が明示される |
証券化の対象となる不動産の鑑定評価では、DCF法の適用が義務づけられており、あわせて直接還元法を用いて検証することが適切とされています。通常の一棟アパートや区分マンションの売却査定では、手軽さから直接還元法が使われることが多いでしょう。
数字の裏づけが明快に見える手法だからこそ、前提が変わったときの振れ幅の大きさが見落とされがちになります。売却を検討する側が押さえておきたい弱点を整理します。
収益還元法の5つのデメリット
収益還元法の弱点は、大きく分けると計算の入り口となる数値の決め方に関するものと、算出された金額と実際の市場との距離に関するものに分かれます。どちらも、査定額を鵜呑みにすると売却の判断を誤りかねない論点です。
還元利回りの設定によって評価額が大きく変わる
最も影響が大きいのが還元利回りです。純収益を割る数字であるため、わずかな違いが評価額を数千万円単位で動かします。
純収益450万円の物件で還元利回りを変えて計算すると、次のようになります。
| 還元利回り | 収益価格 |
|---|---|
| 3.6% | 約1億2,500万円 |
| 4.5% | 1億円 |
| 5.0% | 9,000万円 |
| 6.0% | 7,500万円 |
利回りが3.6%から5.0%へ1.4ポイント動いただけで3,500万円の開きが生じます。査定を依頼する会社によって金額が食い違う原因の多くは、この利回りの置き方の差にあります。
利回りの水準は立地によって明確な差があります。一般財団法人日本不動産研究所が公表した「第54回不動産投資家調査(2026年4月現在)」によると、賃貸住宅一棟のワンルームタイプの期待利回りは、主要都市ごとに次のような水準となっています。
| 調査地区 | ワンルームタイプの期待利回り |
|---|---|
| 東京・城南 | 3.6% |
| 横浜 | 4.2% |
| 大阪 | 4.2% |
| 名古屋 | 4.5% |
| 福岡 | 4.5% |
| 札幌 | 4.9% |
| 仙台 | 5.0% |
| 広島 | 5.0% |
同じ純収益を生む物件でも、都市によって収益価格が4割近く違ってくる計算になります。築年数、駅からの距離、建物構造、入居者の属性といった個別の事情も上乗せされるため、目安となる相場から何ポイント調整するかという判断が査定結果を左右します。
将来の家賃収入や空室率を正確に予測するのが難しい
もうひとつの入力値である純収益にも、予測の難しさがあります。現在満室であっても、その状態が10年続く保証はありません。周辺に新築物件が供給されれば賃料は下がりますし、建物の老朽化が進めば競争力は落ちていきます。
賃貸市場の環境は年々厳しさを増しています。総務省統計局の「令和5年住宅・土地統計調査」によると、全国の空き家は約900万戸、総住宅数に占める空き家率は13.8%と、いずれも過去最多・過去最高を記録しました。空き家のうち共同住宅は502万9千戸で全体の55.9%を占め、そのおよそ8割が賃貸用の空き家です。
賃貸用の空室が全国的に積み上がっている状況では、空室率を5%と置くか15%と置くかで純収益は大きく変わります。修繕費の見積もりも同様で、給排水管の更新や外壁塗装といった大規模修繕をいつ・いくらで見込むかによって数字は動きます。DCF法を使えば各年の想定を細かく設定できるものの、その想定自体が予測である以上、不確実性から逃れられるわけではありません。
市場価格と評価額がズレることがある
収益還元法が示すのは、あくまで収益力から導いた理論上の価格です。実際の売買価格は買主の資金調達環境や市場の過熱感に左右されるため、両者が一致しないケースが生じます。
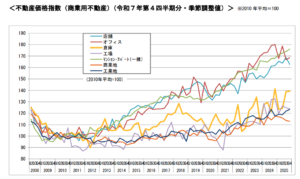
国土交通省「不動産価格指数(令和7年12月・令和7年第4四半期分)」より
国土交通省の不動産価格指数(令和7年12月・令和7年第4四半期分)では、商業用不動産のうちマンション・アパート(一棟)の指数が176.1、住宅のマンション(区分所有)は225.1となりました。いずれも2010年平均を100とした数値で、市場価格が長期にわたって上昇していることがわかります。
家賃水準の伸びが物件価格の上昇に追いついていない局面では、実勢価格のほうが収益価格を上回ります。反対に、金利が上昇して買主の借入コストが増えれば、要求される利回りが切り上がり、収益価格は下がる方向へ働きます。
収益還元法の数字を絶対視すると、市場が強い局面では安く手放し、市場が冷えた局面では売れない価格に固執するという事態を招きかねません。
計算に専門知識が必要で個人では判断しにくい
計算式そのものは平易でも、そこに入れる数値を適切に判断するには専門的な知識が求められます。総収入に何を含めるか、費用をどこまで見込むか、還元利回りを何%に設定するかは、いずれも実務経験に基づく判断です。
インターネット上のシミュレーターに家賃と利回りを入力すれば数字は出てきますが、その利回りが自分の物件の立地や築年数に見合っているかどうかまでは判断できません。表面利回りと実質利回りを取り違えたまま計算してしまうと、経費を差し引いていない分だけ評価額が過大になります。
査定書に記載された金額だけを見比べるのではなく、どの数値をどう設定した結果なのかを説明してもらうことが欠かせません。純収益の内訳と還元利回りの根拠を尋ねたとき、明確な回答が返ってくるかどうかは、その会社の実力を測る材料にもなります。
収益性の低い物件では評価額が低くなりやすい
収益還元法は収益力を価格に直結させる手法であるため、稼働が落ちている物件では評価額が伸び悩みます。空室が続いている、賃料を下げて募集している、賃貸に出していない自宅部分があるといった事情があると、純収益が縮小し、そのまま評価額に反映されます。
土地の資産価値が高い物件でも、収益還元法だけで評価すれば土地の価値は表に出てきません。地価の高いエリアに建つ築古アパートなどは、土地値をもとに算出した価格のほうが収益価格を上回るケースがあります。買主が更地にして建て替えることを前提に検討している場合、価格の見方はさらに変わってきます。
収益力が一時的に落ちているだけであれば、稼働を戻してから売却するという選択肢もあります。物件の状態と市場環境を見比べたうえで、どの評価軸で勝負するかを決める必要があります。
収益還元法以外の不動産評価方法
不動産鑑定評価基準では、収益還元法のほかに取引事例比較法と原価法が定められており、この3つを鑑定評価の三方式と呼びます。それぞれ着目する視点が異なるため、収益還元法の弱点を補う役割を果たします。
取引事例比較法
取引事例比較法は、対象不動産と条件が似た物件の取引事例を集め、そこから価格を導く手法です。導かれた価格は比準価格と呼ばれます。
事例をそのまま当てはめるのではなく、取引の時期による市場の変動、駅からの距離、階数、方位、築年数といった条件の違いを補正したうえで比較します。実際に成立した価格を出発点とするため、市場の実勢を反映しやすいところが強みです。
参考にできる事例が十分に集まらないと精度が落ちる点には注意が必要です。取引件数の少ない地域や、一棟収益物件のように市場に出回る数が限られる物件では、条件の近い事例を見つけること自体が難しくなります。区分マンションのように同種の取引が数多く発生する物件では、この手法の信頼性が高まります。
原価法
原価法は、土地の価格と、対象となる建物をいま新たに建てた場合にかかる費用から築年数の経過に応じた価値の減少分を差し引いた価格とを合算して価格を導く手法です。この合計額は積算価格と呼ばれます。
積算価格 = 土地の価格 +(建物の再調達原価 - 減価修正額)
金融機関が融資額を判断する際の担保評価でも用いられる考え方であり、建物の物理的な価値を数字で押さえられる点に意味があります。建築資材費や人件費が上昇している局面では再調達原価が上がるため、築年数の古い建物であっても積算価格が想定より高く出ることがあります。
ただし、建物としての価値と収益を生む力は別物です。立派な建物であっても入居者が集まらなければ収益は上がらず、投資家にとっての魅力は限られます。原価法だけで価格を語ると、市場での売れ行きと乖離した金額になりかねません。
売却時は複数の評価方法を組み合わせて判断することが重要
3つの手法は、それぞれ違う角度から同じ不動産を照らしています。
| 評価方法 | 着目する点 | 導かれる価格 | 強み | 弱み |
|---|---|---|---|---|
| 収益還元法 | 将来生み出す収益 | 収益価格 | 投資家の視点に近い | 前提の置き方で振れ幅が大きい |
| 取引事例比較法 | 類似物件の成約価格 | 比準価格 | 市場の実勢を反映しやすい | 事例が乏しいと精度が落ちる |
| 原価法 | 建物の再調達費用と土地値 | 積算価格 | 資産としての裏づけを把握できる | 収益力や市場動向を反映しにくい |
賃貸中のアパート一棟であれば収益価格を軸に据えつつ、土地値の裏づけを積算価格で確認し、近隣の成約事例と照らして最終的な売り出し価格を決めるという進め方が現実的です。3つの金額が近い水準に収まっていれば、その価格帯の妥当性は高いと判断できます。大きく開いている場合には、どの前提が価格差を生んでいるのかを掘り下げる価値があります。
買主の属性によって重視される評価軸が変わる点も押さえておきたいところです。投資目的の買主は収益価格を、自己使用や建て替えを前提とする買主は土地値を重く見ます。想定する買主像に合わせて示す資料を組み立てることが、売却の成否を分けます。
収益物件をできるだけ高く売るためのポイント
評価方法の特性を理解したうえで、売主が事前に手を打てる領域は思いのほか広く残されています。純収益を押し上げる、あるいは買主が感じるリスクを減らすことで、提示される価格は変わってきます。
満室に近い状態で売却する
収益還元法では現況の賃料収入が計算の起点になるため、稼働率がそのまま評価額に影響を与えます。空室のまま売りに出すと、買主は空室が埋まる保証のない状態でリスクを引き受けることになり、その分だけ価格を低く見積もります。
売却を決めたら、まず入居率を戻す取り組みを優先する価値があります。募集条件の見直し、内装のリフレッシュ、設備の追加といった手を打ち、稼働を上げてから市場に出すほうが結果的に手残りが増えるケースが多く見られます。
短期的に埋めることだけを考えて賃料を大きく下げてしまうと、下がった賃料が評価の基準となり逆効果になります。相場と大きく乖離しない範囲で条件を調整し、フリーレントや設備投資で入居を促すほうが、収益価格を守る観点では有利に働きます。売却時期から逆算して、余裕をもって空室対策に着手することが望まれます。
家賃や管理費などの収支資料を整理しておく
買主が価格の妥当性を判断する材料は、売主が提供する資料に依存します。数字の裏づけが揃っている物件ほど、買主は安心して検討を進められます。
準備しておきたい資料は次のとおりです。
| 資料 | 内容 |
|---|---|
| レントロール | 部屋ごとの賃料、敷金、契約期間、入居時期をまとめた一覧 |
| 収支明細 | 直近3年程度の年間収入と支出の実績 |
| 賃貸借契約書 | 各入居者との契約条件を確認できる書類 |
| 管理委託契約書 | 管理会社への委託内容と費用がわかる書類 |
| 固定資産税の納税通知書 | 土地・建物にかかる税額の確認資料 |
| 各種請求書・領収書 | 修繕費、保険料、共用部の水道光熱費など |
数字が曖昧なままだと、買主は保守的な前提で計算せざるを得ず、その分だけ提示価格が下がります。実績の裏づけがあれば、査定の際にも純収益を実態に即して評価してもらいやすくなります。滞納が発生している部屋がある場合は、その状況も含めて正確に伝えるほうが、後々のトラブルを避けられます。
修繕履歴や物件の強みを買主に伝えられるようにする
購入後にどれだけ支出が発生するのかは、買主にとって関心の高い論点です。過去に実施した修繕の内容と時期を整理しておけば、当面の大規模修繕の必要性を判断する材料になり、想定される費用を織り込みやすくなります。
| 記録しておきたい項目 | 具体例 |
|---|---|
| 建物本体 | 外壁塗装、屋上防水、鉄部塗装の実施年 |
| 設備 | 給排水管、受水槽、給湯器、エレベーターの更新履歴 |
| 共用部 | 廊下・階段の改修、宅配ボックスやオートロックの設置 |
| 各住戸 | 原状回復、水回り設備の交換記録 |
数字に表れにくい強みを言語化しておくことにも意味があります。周辺の再開発計画、大学や大規模事業所の存在、地域の世帯数の推移といった賃貸需要を支える情報は、将来の収益に対する見通しを補強します。耐震基準への適合状況やハザードマップ上の位置づけも、買主が融資を受ける際に問われる項目です。
収益物件の売却に強い不動産会社へ依頼する
収益物件の売買は、居住用不動産とは求められる知識も買主層も異なります。還元利回りの相場観を持ち、投資家とのネットワークを備えた会社に依頼できるかどうかで、集まる買主の数と質が変わります。
依頼先を選ぶ際には、収益物件の取扱実績、投資家向けの販売チャネル、査定額の根拠説明の丁寧さを確認するとよいでしょう。純収益をどう算定し、還元利回りを何%に設定したのかを具体的に説明できる担当者であれば、価格交渉の場面でも買主に対して論理的な説明ができます。
複数社に査定を依頼して比較することも有効です。金額の高さだけで決めてしまうと、実際には売れずに値下げを重ねる結果になりかねません。提示された金額がどの前提から導かれたのかを聞き比べ、根拠が明確な会社を選ぶ姿勢が求められます。売却の時期や税務上の取り扱いについても相談できる相手であれば、手残りを最大化する道筋が描きやすくなります。
収益還元法は収益物件の価値を測るうえで欠かせない手法ですが、還元利回りと純収益という二つの前提に支えられた数字である以上、その前提を疑う視点を持ち続けることが大切です。複数の評価方法で価格を検証し、稼働率と資料の整備で自ら評価額を押し上げていきます。この積み重ねが、納得のいく売却条件を引き寄せます。
この記事を書いた人
 TERAKO編集部
小田急不動産
二本松 敏
 Other Articles
その他の記事を見る
一覧はコチラ
本コラムに関する注意事項
本コラムは一般的な情報の提供を目的としており、投資その他の行動を勧誘することを目的とするものではありません。本コラムは、その正確性や確実性を保証するものではありません。その内容は執筆者本人の見解等に基づくものであり、当社の見解等を示すものではありません。いかなる内容も将来の運用成果または投資収益を示唆あるいは保証するものではありません。最終的な投資決定はお客様ご自身の判断でなさるようにお願いします。本コラムの記載内容は、予告なしに変更されることがあります。

